Domain interaktive-spiele.de kaufen?
Wir ziehen mit dem Projekt
interaktive-spiele.de um.
Sind Sie am Kauf der Domain
interaktive-spiele.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain interaktive-spiele.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
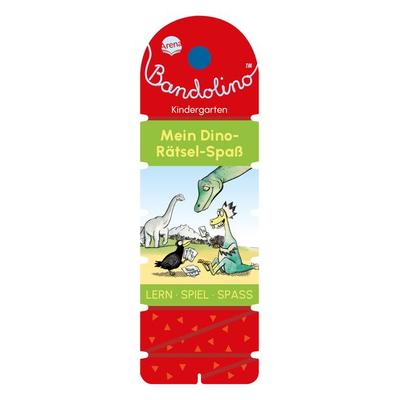
Bandolino. Mein Dino-Rätsel-SpaßMotiviert Lernen Mit Lösungskontrolle ! In Dem Stabilen Lernspielfächer Bandolino Erwarten Kindergarten- Und Vorschulkinder Viele Abwechslungsreiche Aufgaben . Einfach Die Richtigen Bildpaare Mit Der Schnur Verbinden Und Auf Der Kartenrückseite Die...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lang, Heinz: Spielen Spiele SpielSpielen Spiele Spiel , Die überarbeitete Neuauflage von "Spielen - Spiele - Spiel" soll Lehrerinnen und -Lehrern, die das Fach Sport an der Primarstufe unterrichten, vielfältige Anregungen für einen kind- und altersstufengemäßen Spielunterricht aufzeigen. Der Titel ist dabei Programm: Vom (individuellen) Spielen über (gemeinsame) Spiele bis hin zum (sportbetonten) Spiel. Dem kurzen Theorieteil mit fast rezeptartigen Empfehlungen und zahlreichen kon-kreten Hinweisen und Tipps, die für einen durchdachten, gut organisierten, sicheren, bewegungsintensiven und freudebetonten Unterricht von Bedeutung sind, folgen ausführliche bebilderte Praxisbeispiele. Diese orientieren sich an den Möglichkeiten der jeweiligen Altersstufen und reichen vom individuellen Tun über Erfahrungen mit Partner und Gruppe, von unterschiedlich schwierigen Fang-, Bewegungs- und Staffelspielen bis hin zum geschickten Umgang mit Bällen und anderen Spielgeräten und damit auch zu vorbereitenden Formen für die wichtigsten großen Sportspiele. Das Buch wird besonders jenen eine wertvolle Hilfe sein, die das Fach Sport ohne spezielle Ausbildung oder nach längerer Pause unterrichten und die verständliche und unmittelbar umsetzbare Tipps und Hilfen suchen. Ganz bewusst wird auf eine Problematisierung und Diskussion der im Sportunterricht ablaufenden Prozesse verzichtet. Auch erfahrene Sportlehrkräfte werden manche der tradierten Spiele und Spielformen wiedererkennen und gerne aufgreifen; gewiss werden aber auch sie viele neue Anregungen erfahren. , Wassersportträger > Transportsysteme , Auflage: 5., komplett überarbeitete und stark erweiterte Auflage, Erscheinungsjahr: 200811, Produktform: Kartoniert, Autoren: Lang, Heinz, Auflage: 09005, Auflage/Ausgabe: 5., komplett überarbeitete und stark erweiterte Auflage, Seitenzahl/Blattzahl: 216, Abbildungen: Zahlr. Zeichn., Darst. u. Skizz., Keyword: Grundschule; Jugend; Kinder; Sportdidaktik; Sportpädagogik; Sportspiele; Unterrichtsmaterialien, Fachschema: Spiel / Pädagogik, Psychologie, Verhaltenslehre~Lernmittel~Unterrichtsmedium~Grundschule / Spiel~Sport / Lexikon, Handbuch, Jahrbuch, Bildungsmedien Fächer: Didaktik und Methodik~Spiel, Fachkategorie: Schule und Lernen~Sport, allgemein, Bildungszweck: für den Primarbereich, Thema: Verstehen, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Optimieren, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hofmann GmbH & Co. KG, Verlag: Hofmann GmbH & Co. KG, Verlag: Hofmann-Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 17, Gewicht: 510, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A636689, Vorgänger EAN: 9783778037133 9783778037126 9783778037102, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Noris Spiele - Spaß am RechnenMit dem Lernspiel „Spaß am Rechnen“ von NORIS SPIELE wird der Einstieg in die Welt der Mathematik zu einem unterhaltsamen Abenteuer für Kinder ab 5 Jahren. Verschiedene Rechenspiele führen spielerisch an das Addieren und Subtrahieren im Zahlenraum bis 20 heran. geeignet für 1 bis 4 Spieler von Pädagogen empfohlenes Lernkonzept vermittelt Zahlen, Mengen und erste Rechenaufgaben umfangreiches Spielmaterial mit 16 Bildtafeln und 105 Zahlen-Kärtchen Das Spielprinzip ist so gestaltet, dass Kinder schrittweise an die Mathematik herangeführt werden. Zunächst können anschauliche Rechenaufgaben nachgelegt und Zahlen den passenden Mengenbildern zugeordnet werden. Später ermöglichen die Materialien auch das Rechnen mit abstrakten Mengen. Die beidseitig bedruckten Bildtafeln, Rechenstreifen und Bälle als konkretes Rechenmaterial sorgen für abwechslungsreiche und verständliche Lernfortschritte.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
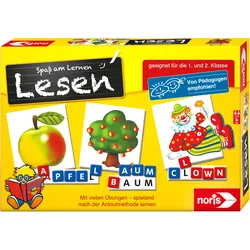
Noris Spiele - Spaß am LesenMit dem Lernspiel "Spaß am Lesen" von Noris Spiele wird das Lesenlernen zu einem unterhaltsamen Abenteuer für Kinder der ersten und zweiten Klasse. Spielerisch werden die Grundlagen des Lesens und Schreibens vermittelt und der Grundwortschatz gefestigt. geeignet für 1 bis 4 Spieler ab 5 Jahren basiert auf der bewährten Anlautmethode umfangreiches Spielmaterial mit 81 Bild-Kärtchen und 140 Buchstaben inklusive 34 Wortstreifen mit Signalwörtern mit vielen verschiedenen Spielvorschlägen und Übungen Das Konzept dieses Spiels wurde speziell für Leseanfänger entwickelt und wird von Pädagogen empfohlen. Kinder lernen, Wortbilder zu erfassen und können sogar eigene kleine Geschichten gestalten. Die beiliegende Spielanleitung enthält neben den Regeln auch zahlreiche Übungsvorschläge und Kommentare, die den Einstieg erleichtern und für langanhaltenden Spielspaß sorgen.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
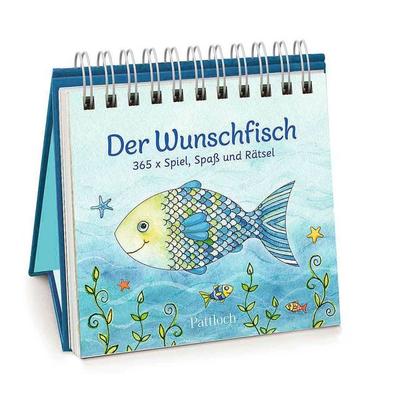
Der Wunschfisch. 365x Spiel, Spaß & RätselDer Wunschfisch Zur Erstkommunion Der Zauberhafte Immerwährende Wunschfisch-kalender Für Neugierige Kinder Ab 8 Jahren Bietet Spiel, Spaß Und Rätsel Zur Kommunion Für Jeden Tag. Tag Für Tag Bietet Der Wunschfisch-kalender Zum Aufstellen Tolle...13,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tintenfisch-Spiel: Tintenfisch-Spiel Herausforderung SpielsetTauche ein in die Welt von Squid Game mit diesem aufregenden Spielset! Das Squid Game: Squid Game Challenge Spielset ermöglicht es dir, die ikonischen Szenen der Serie neu zu erleben. Das Set enthält zwei exklusive 7cm-Figuren und ein Mini-Spiel, die sich nicht nur perfekt zum Spielen, sondern auch als Dekoration eignen.Produkteigenschaften:2 exklusive Figuren (7 cm)Mini-Spiel aus der Welt der SerieAuch ideal als DekorationMit Würfel und SpielregelnDas Paket beinhaltet einen Karton, zwei Figuren, einen Würfel und ein Handbuch. Verpackungsgröße: 20,5 x 21 x 5 cm23,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Bandolino. Mein Dino-Rätsel-SpaßMotiviert Lernen Mit Lösungskontrolle ! In Dem Stabilen Lernspielfächer Bandolino Erwarten Kindergarten- Und Vorschulkinder Viele Abwechslungsreiche Aufgaben . Einfach Die Richtigen Bildpaare Mit Der Schnur Verbinden Und Auf Der Kartenrückseite Die...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lang, Heinz: Spielen Spiele SpielSpielen Spiele Spiel , Die überarbeitete Neuauflage von "Spielen - Spiele - Spiel" soll Lehrerinnen und -Lehrern, die das Fach Sport an der Primarstufe unterrichten, vielfältige Anregungen für einen kind- und altersstufengemäßen Spielunterricht aufzeigen. Der Titel ist dabei Programm: Vom (individuellen) Spielen über (gemeinsame) Spiele bis hin zum (sportbetonten) Spiel. Dem kurzen Theorieteil mit fast rezeptartigen Empfehlungen und zahlreichen kon-kreten Hinweisen und Tipps, die für einen durchdachten, gut organisierten, sicheren, bewegungsintensiven und freudebetonten Unterricht von Bedeutung sind, folgen ausführliche bebilderte Praxisbeispiele. Diese orientieren sich an den Möglichkeiten der jeweiligen Altersstufen und reichen vom individuellen Tun über Erfahrungen mit Partner und Gruppe, von unterschiedlich schwierigen Fang-, Bewegungs- und Staffelspielen bis hin zum geschickten Umgang mit Bällen und anderen Spielgeräten und damit auch zu vorbereitenden Formen für die wichtigsten großen Sportspiele. Das Buch wird besonders jenen eine wertvolle Hilfe sein, die das Fach Sport ohne spezielle Ausbildung oder nach längerer Pause unterrichten und die verständliche und unmittelbar umsetzbare Tipps und Hilfen suchen. Ganz bewusst wird auf eine Problematisierung und Diskussion der im Sportunterricht ablaufenden Prozesse verzichtet. Auch erfahrene Sportlehrkräfte werden manche der tradierten Spiele und Spielformen wiedererkennen und gerne aufgreifen; gewiss werden aber auch sie viele neue Anregungen erfahren. , Wassersportträger > Transportsysteme , Auflage: 5., komplett überarbeitete und stark erweiterte Auflage, Erscheinungsjahr: 200811, Produktform: Kartoniert, Autoren: Lang, Heinz, Auflage: 09005, Auflage/Ausgabe: 5., komplett überarbeitete und stark erweiterte Auflage, Seitenzahl/Blattzahl: 216, Abbildungen: Zahlr. Zeichn., Darst. u. Skizz., Keyword: Grundschule; Jugend; Kinder; Sportdidaktik; Sportpädagogik; Sportspiele; Unterrichtsmaterialien, Fachschema: Spiel / Pädagogik, Psychologie, Verhaltenslehre~Lernmittel~Unterrichtsmedium~Grundschule / Spiel~Sport / Lexikon, Handbuch, Jahrbuch, Bildungsmedien Fächer: Didaktik und Methodik~Spiel, Fachkategorie: Schule und Lernen~Sport, allgemein, Bildungszweck: für den Primarbereich, Thema: Verstehen, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Optimieren, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hofmann GmbH & Co. KG, Verlag: Hofmann GmbH & Co. KG, Verlag: Hofmann-Verlag GmbH & Co. KG, Länge: 241, Breite: 167, Höhe: 17, Gewicht: 510, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A636689, Vorgänger EAN: 9783778037133 9783778037126 9783778037102, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Noris Spiele - Spaß am RechnenMit dem Lernspiel „Spaß am Rechnen“ von NORIS SPIELE wird der Einstieg in die Welt der Mathematik zu einem unterhaltsamen Abenteuer für Kinder ab 5 Jahren. Verschiedene Rechenspiele führen spielerisch an das Addieren und Subtrahieren im Zahlenraum bis 20 heran. geeignet für 1 bis 4 Spieler von Pädagogen empfohlenes Lernkonzept vermittelt Zahlen, Mengen und erste Rechenaufgaben umfangreiches Spielmaterial mit 16 Bildtafeln und 105 Zahlen-Kärtchen Das Spielprinzip ist so gestaltet, dass Kinder schrittweise an die Mathematik herangeführt werden. Zunächst können anschauliche Rechenaufgaben nachgelegt und Zahlen den passenden Mengenbildern zugeordnet werden. Später ermöglichen die Materialien auch das Rechnen mit abstrakten Mengen. Die beidseitig bedruckten Bildtafeln, Rechenstreifen und Bälle als konkretes Rechenmaterial sorgen für abwechslungsreiche und verständliche Lernfortschritte.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Noris Spiele - Spaß am LesenMit dem Lernspiel "Spaß am Lesen" von Noris Spiele wird das Lesenlernen zu einem unterhaltsamen Abenteuer für Kinder der ersten und zweiten Klasse. Spielerisch werden die Grundlagen des Lesens und Schreibens vermittelt und der Grundwortschatz gefestigt. geeignet für 1 bis 4 Spieler ab 5 Jahren basiert auf der bewährten Anlautmethode umfangreiches Spielmaterial mit 81 Bild-Kärtchen und 140 Buchstaben inklusive 34 Wortstreifen mit Signalwörtern mit vielen verschiedenen Spielvorschlägen und Übungen Das Konzept dieses Spiels wurde speziell für Leseanfänger entwickelt und wird von Pädagogen empfohlen. Kinder lernen, Wortbilder zu erfassen und können sogar eigene kleine Geschichten gestalten. Die beiliegende Spielanleitung enthält neben den Regeln auch zahlreiche Übungsvorschläge und Kommentare, die den Einstieg erleichtern und für langanhaltenden Spielspaß sorgen.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
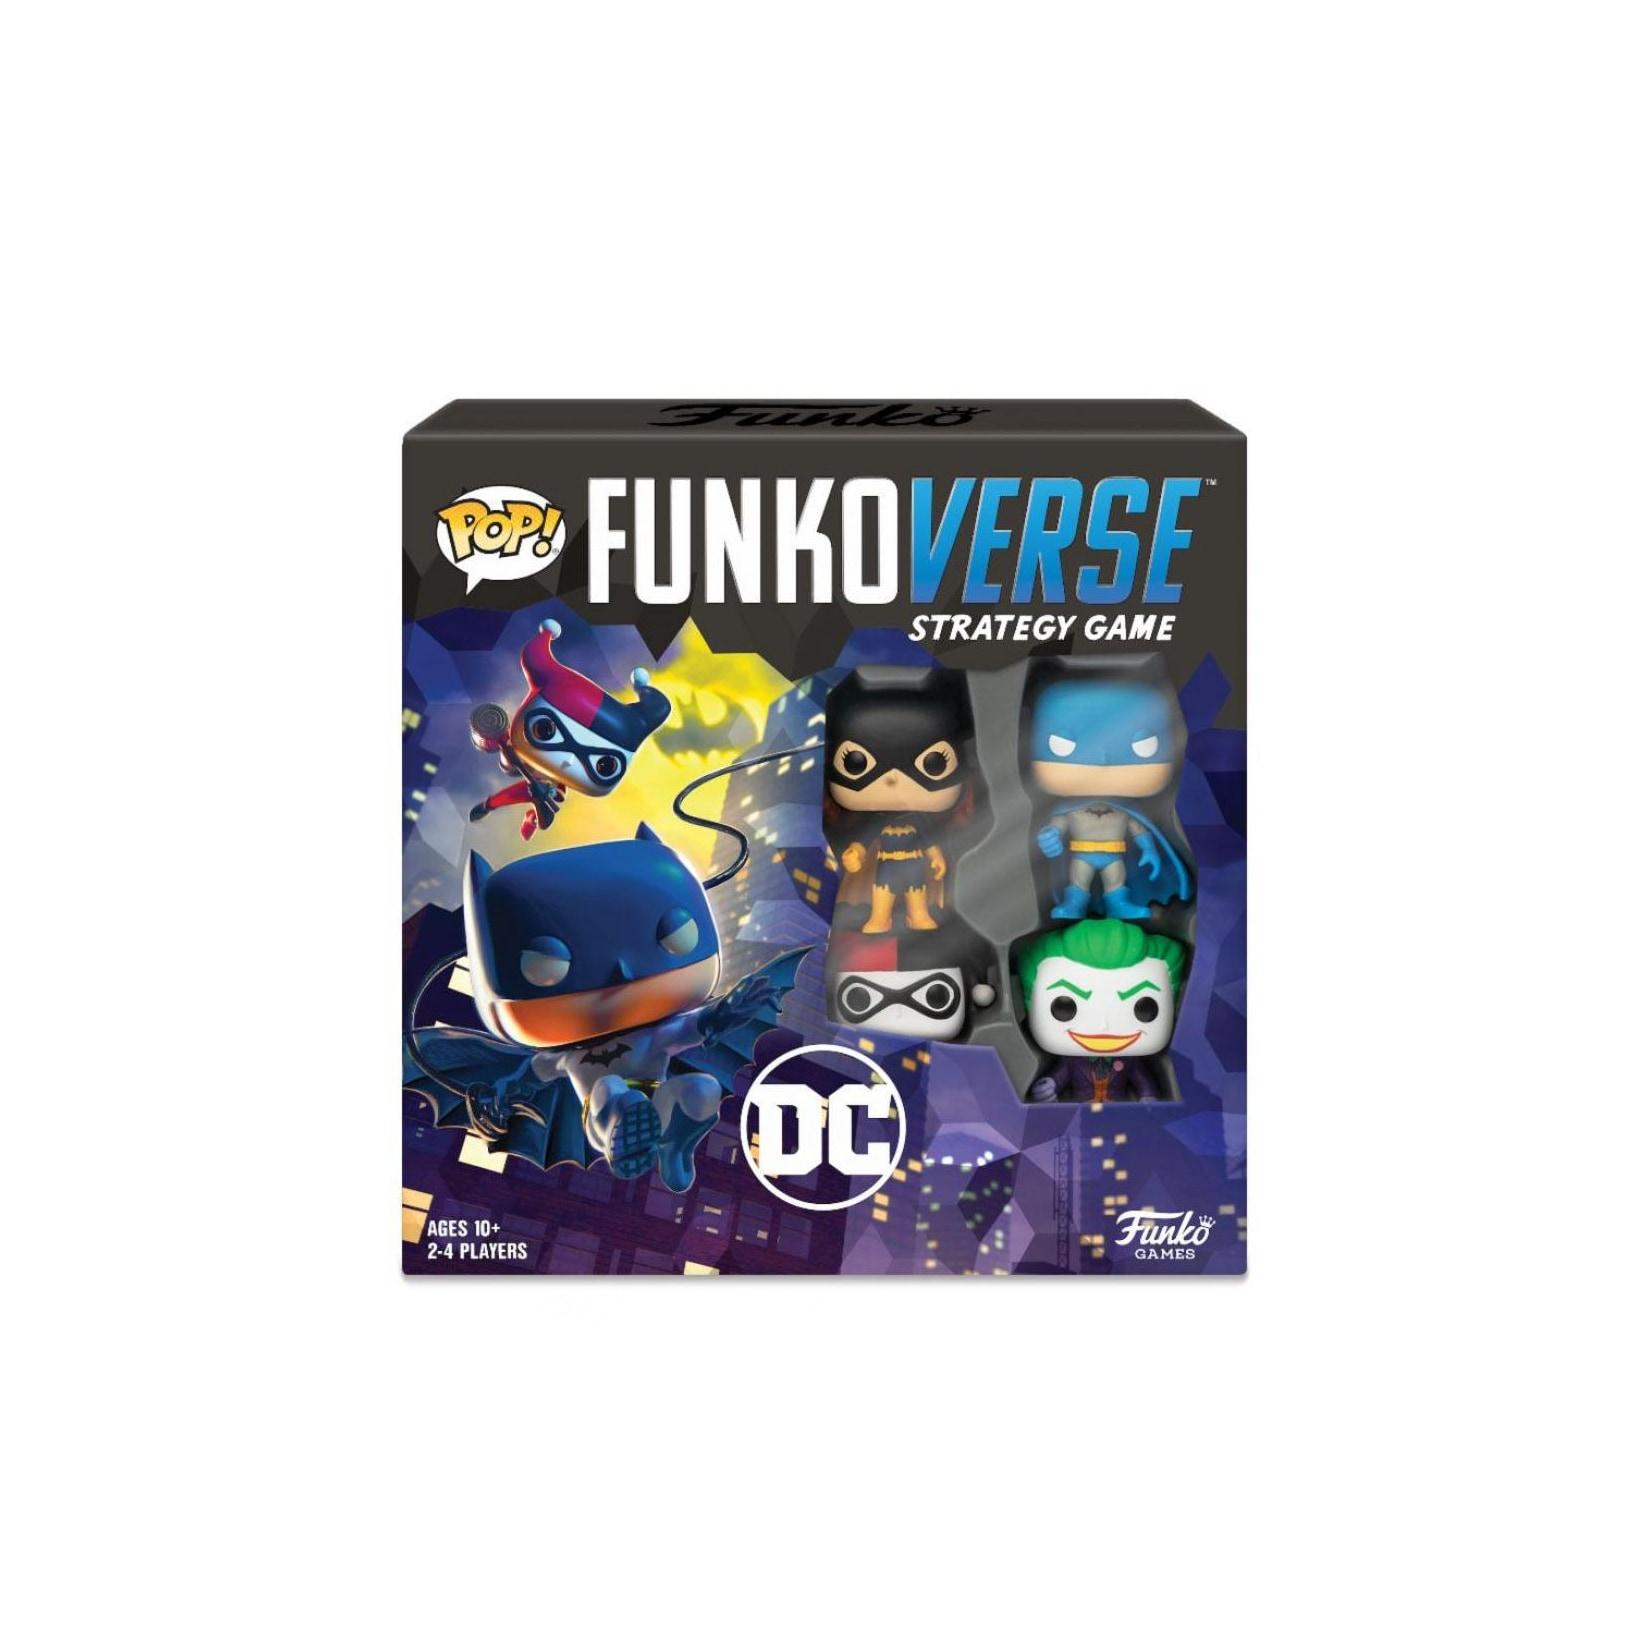
DC Comics Funkoverse Strategie-SpielTritt im ultimativen Pop! Kampf an. Kombiniere deine Lieblingsfiguren und tritt in vier spannungsgeladenen Spielszenarien gegen deine Gegner an. Bewege dich durch denkwürdige Schauplätze - Die Straßen von Gotham City oder Das Versteck The Jokers - und nutz29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Spiel SCHMIDT SPIELE "Monsterjäger", bunt, Spiele, KinderBei diesem lustigen Reaktionsspiel bleibt kein Monsterauge trocken! Schlagt schnell mit euren Monsterklatschen auf das Monster, welches im Monster-Mixer angezeigt wird, und sichert euch eure Karte. Wer als Erster 5 Monster fängt, gewinnt die spaßige...22,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.